
日本古物商許可不是只為古董店準備的證照;只要在日本以營利為目的持續收購二手商品再轉售,許多跨境電商、精品回收與中古設備業務都可能適用。對準備以株式會社進軍日本的台灣企業而言,先釐清交易模式,能避免公司成立後才發現無法合法收貨、上架或與在地供應商合作。
二手商品的價值不僅在售價,也在來源是否可追溯。日本《古物營業法》透過許可、交易相對人確認與帳簿紀錄,降低贓物被流通的風險;因此,是否需要許可的判斷核心並非商品新舊,而是業者是否買入已使用物品或經使用而失去原效用的物品,並將其作為營業轉售。
本文以赴日設公司的家族企業接班人為情境,從市場驗證、許可範圍、法人申請、網路銷售、進口與日本關稅,到取得許可後的內控逐步說明。您也會看到如何在規劃日本消費稅、經營管理簽證、倉儲與通路以前,先把二手交易的法規風險放進投資決策。
日本古物商許可與日本二手市場的進場判斷
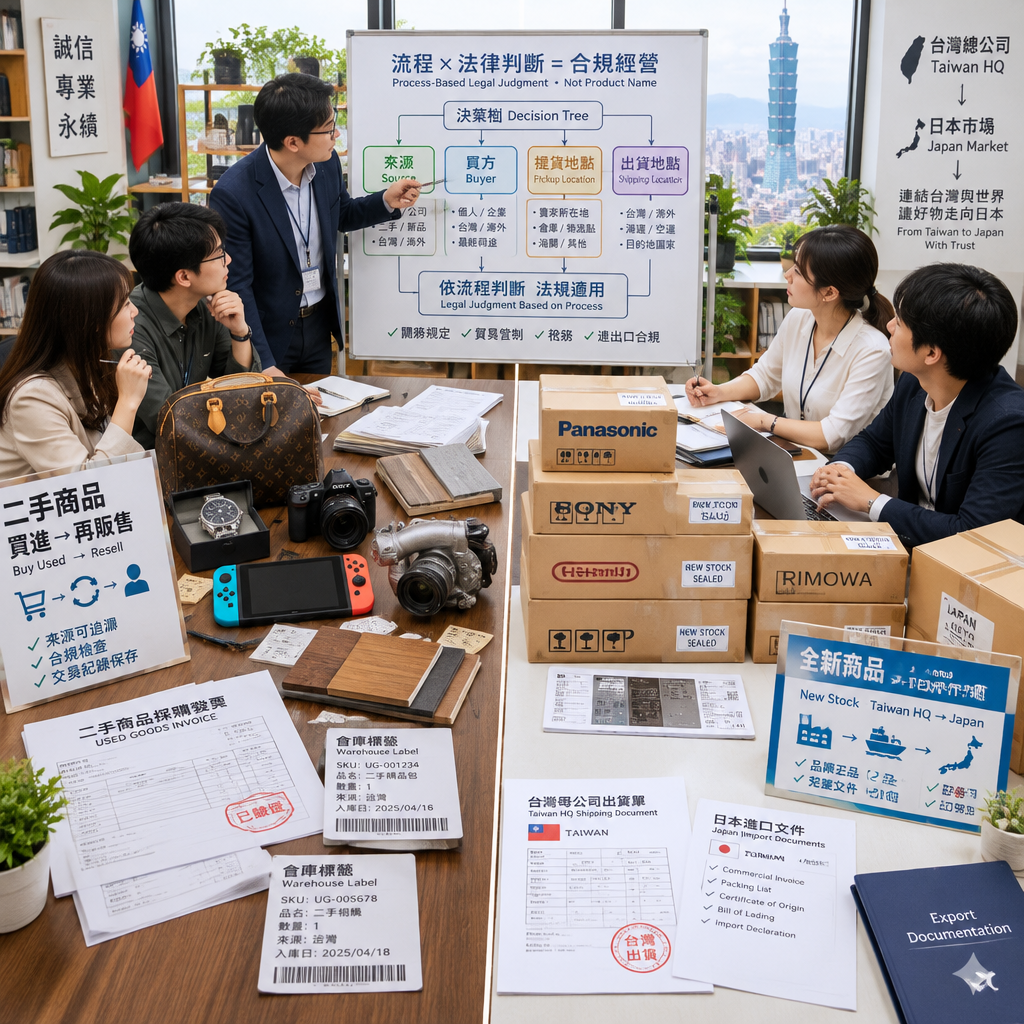
先從商業模式判斷,而非從商品名稱判斷
直接答案是:企業若在日本買入古物後再銷售,通常應先評估許可義務。所謂古物並不限於古董,常見的中古名牌包、鐘錶、相機、家具、工具機、遊戲機與二手汽車零件,都可能落入管理範圍。真正的判斷關鍵,是商品是否已被使用,或雖未實際使用但因交易而失去新品原本效用。
例如台灣母公司將全新庫存出口到日本子公司販售,原則上應優先處理進口、標示、消費稅與通路問題;但日本子公司向個人收購使用過的同型商品,再與新品一起銷售,便產生古物交易的合規需求。兩種收入來源、庫存流程與證明文件都應在會計及倉儲系統中分開管理。
企業常誤以為只要透過平台而非實體店面交易就能避開規範,這並不可靠。平台只是成交介面,若法人自行向日本境內個人反覆收購並轉售,仍應以實際營業內容向管轄警察署確認。先繪製商品來源、付款對象、驗收地點與出貨地點的流程圖,通常比只問「網店要不要申請」更有效。
- 先區分新品進口、個人收購、企業收購與寄售商品。
- 把收購、驗貨、付款、入庫、上架與出貨責任人列入流程圖。
- 以日本營業所所在地為基礎,預先向警察署確認管轄與文件。
市場規模資訊可用於投資評估,但不能取代法規判定
直接答案是:宏觀市場資料能協助判斷日本消費力與跨境供應機會,但不會改變古物交易是否受管制。Japan is the fourth largest economy in the world after the United States, China, and Germany. 對製造、零售與貿易家族企業來說,這代表市場層級足以支撐長期布局,卻也意味著通路、消費者保護與交易紀錄的要求更值得前置規劃。
消費端可作為定價與客群研究的參考:The average household net-adjusted disposable income per capita is $28,872 per year。這項指標不能直接推估中古品客單價,但可提醒經營者,必須以區域、品類、保固承諾及真偽鑑定能力切分客群,而不是把台灣熱銷品直接複製到日本市場。
供應鏈風險也應納入選品策略。Japan relies on imports for approximately 60% of its caloric intake。雖然此數據屬食品面向,仍反映日本對穩定進口與供應履約的重視;若您的業務包含餐飲設備、食器或相關二手資產,應更早確認輸入規定、清關責任、倉儲衛生及售後維修安排。
- 以市場研究決定品類與通路,不以市場規模推論許可豁免。
- 將真偽鑑定、維修、保固與退貨成本納入毛利試算。
- 進口商品須另行確認日本關稅、通關與品類限制。
人口與消費變化會影響選品,不改變收購義務
直接答案是:人口結構影響的是需求與營運設計,不是是否必須申請許可。The population may decrease by as much as one third by 2060, from 123 million to 87 million. 對希望經營中古家具、福祉用品、工具或地方型零售的企業而言,應以都會圈與地方城市分別測算貨源密度、物流半徑及門市人力,而非只看全國總人口。
實務上,企業可把二手事業拆成「高單價鑑定型」與「高周轉標準化型」兩條線。前者適合名牌、鐘錶、藝術品或專業儀器,重點在來源證明與鑑定人才;後者適合辦公家具、設備與一般生活用品,重點在品項編碼、整備分級和物流效率。兩者都需要明確保存收購交易可追溯資料。
若規劃以日本公司作為採購中心,建議在公司登記、租賃契約與倉庫規畫階段就保留收貨、檢品與帳簿作業空間。經營管理簽證的事業計畫也應呈現真實的營運內容,包括客源、供應來源、營收模式和人員配置;把二手收購寫成模糊的『貿易業』,反而容易造成後續文件不一致。
- 依品類建立來源審查、鑑定與整備標準。
- 把倉儲地址、營業所地址與實際收貨地址逐一確認。
- 事業計畫書應忠實反映中古收購與轉售流程。
哪些交易需要許可:收購、寄售與跨境電商的界線
收購後轉售是最需要優先處理的情境
直接答案是:向個人或企業買入二手商品,再為獲利轉售,是最典型的受規範模式。無論是在店面、倉庫、到府收購、展售會或線上表單完成交易,只要公司取得商品所有權並進入轉售庫存,就應把許可、本人確認及交易紀錄視為開業條件,而非成交量變大後才補辦的行政事項。
以台灣工具機零件商為例,若日本法人只銷售台灣工廠生產的新品,重點是進口與產品責任;若開始向日本工廠收購汰換的使用零件、整修後銷售給其他工廠,便須改用古物交易的視角管理。採購合約至少應留下賣方資訊、品名、數量、識別特徵、取得日期與付款依據。
高單價品類更應建立例外處理。當收購人員遇到序號遭磨損、來源說明矛盾、賣方拒絕提供合理資訊,或要求以異常方式付款時,不應只以毛利判斷是否成交。企業應授權現場人員暫停交易、升級審查,並由合規或主管確認是否拒收與如何保存溝通紀錄。
- 收購價與轉售價之外,也要保存商品識別與賣方資料。
- 到府收購、倉庫收貨與網路收購都應使用一致的審查標準。
- 異常來源案件應有暫停、覆核與拒收機制。
寄售、代售與個人出清必須看誰取得商品與交易控制權
直接答案是:寄售不一定與自行收購完全相同,但不能因為商品所有權暫未移轉就假設沒有義務。企業若代客展示、議價、收款、交付商品並從中抽取手續費,應向警察署說明完整模式,確認是否涉及古物商營業、帳簿紀錄或其他相關義務;合約內容與實際作業必須一致。
純粹出售自家長期使用的桌椅、展示櫃或公司設備,通常和持續性營業收購不同;但若企業專門向外部蒐集二手設備,再以『公司出清』名義反覆銷售,實質仍可能被視為營業。判斷時應保留購入憑證、固定資產資料、使用紀錄與處分決議,以證明交易的真實背景。
直播拍賣與社群團購也不應只看表面形式。若直播主或法人事先向個人收貨、驗貨、定價並承擔退貨責任,這與一般中古零售的本質接近。相反地,若只是媒合買賣雙方且未取得商品、未代收款,法律定位可能不同;實務上仍應就金流與商品控制權逐項確認。
- 寄售合約應寫明所有權、定價權、收款人與退貨責任。
- 公司資產處分應保留原始購入及實際使用的證據。
- 直播與社群銷售需檢視誰先取得商品及誰控制付款。
海外進口後在日本銷售,要把許可與通關拆開處理
直接答案是:從海外進口二手商品到日本販售時,古物制度與海關程序是兩套並行要求。許可處理的是日本境內古物流通的交易管理;通關則涉及貨品分類、申報價格、原產地、關稅及可能的品類限制。完成其中一項,並不表示另一項也已合規。
台灣企業常見的風險是以為貨物已抵達日本倉庫,就能立即放到電商平台銷售。實際上,除了許可狀態外,還要確認商品是否涉及品牌權利、電氣安全、衛生、無線設備或其他規範。尤其是二手家電、玩具、化妝品容器與食品接觸器具,應由品類負責人逐項確認,而不是交由平台審核代替公司判斷。
建議將進口單、商業發票、裝箱單、供應商來源聲明與日本端入庫編號串接。這樣當消費者、平台、海關或警察提出詢問時,公司可說明貨物從海外供應商到日本倉庫、再到最終買家的完整路徑。這也是未來處理日本消費稅、庫存盤點與售後爭議時的重要基礎。
- 通關文件與古物交易資料應以商品編號相互連結。
- 二手進口商品須額外檢查品類法規及智慧財產權風險。
- 平台上架前完成來源、標示、品況與售後規則審核。
法人申請流程:營業所、警察署與文件準備
申請主體與營業所要先一致
直接答案是:由哪一個日本法人實際經營收購與轉售,就應以該法人名義申請,並以其主要營業所所在地對應管轄警察署。若台灣總公司只是股東或供貨方,而日本株式會社負責向日本客戶收貨、付款和銷售,通常不宜以台灣公司的角色取代日本端營運主體。
營業所不是只為收信而登記的地址。警察機關會關注是否存在可實際進行營業管理的據點,因此共享辦公室、虛擬辦公室、第三方倉庫或住宅地址,都應先確認租約用途、進出管理、收貨流程與文件保管安排。申請資料中的地址,必須與公司登記、網站資訊及實際營運相符。
對正在籌備經營管理簽證的企業主而言,公司設立、營業所租賃、許可申請與在留資格規畫應整合成同一時程。先簽下不符合營業需求的地址,再為了許可或簽證更換據點,往往會增加登記變更、網站修正、銀行通知及合作夥伴說明成本。
- 以實際收購與銷售主體申請,不以母公司名稱替代。
- 確認營業所可支援文件保管、管理責任與必要作業。
- 公司登記、租約、網站與申請書地址應完全一致。
文件準備重點在可驗證性與一致性
直接答案是:申請資料的難點通常不是表格本身,而是法人、代表人、役員與營業所資訊能否被相互驗證。企業應先建立一份文件主檔,統一管理公司登記事項證明、定款、役員資料、住所相關資料、營業所使用權證明,以及依地方警察要求提供的誓約或說明文件。
外國股東或海外董事參與日本公司時,常出現姓名拼音、地址格式和文件翻譯不一致的問題。建議在提交前製作對照表,逐欄核對護照、公司登記、租約、銀行資料與申請表。即使只有一個房號、英文拼法或職稱不同,也可能導致補正,並影響原定開店、收購或平台上架時程。
若有多位役員,不要只由行政人員猜測各人的職務關係。古物營業的欠格事由與管理責任涉及個人資訊,應由公司治理窗口確認董事名單、實質管理者及權限安排。家族企業尤其應將日本子公司董事、台灣母公司決策者與現場店長的責任界線寫入內部授權規程。
- 建立日文與原文姓名、地址、職稱的對照表。
- 將公司、役員、租約與營業模式資料集中版控。
- 申請前由管理階層確認實質經營者與授權範圍。
審查前先把警察署會問的營運問題答清楚
直接答案是:與其只詢問『多久會核准』,不如先準備可供警察署理解的營運說明。內容應包括收購品類、收購方式、營業所功能、負責人、保存紀錄方法、是否經營網站,以及發現可疑商品時的處理流程。這些說明也可成為日後教育店員、外包客服與物流夥伴的作業基準。
企業可在初步諮詢時攜帶流程圖與網站草稿,並明確問三類問題:所在地由哪個警察署管轄、目前模式應以何種申請或申報處理、網路販售頁面需要如何揭示。應記錄承辦窗口、詢問日期、回覆重點與後續補件事項,但不要把口頭說明當成可以取代正式申請的許可。
取得許可前的商業安排也需保守設計。例如可先做供應商訪談、選品研究、倉儲規畫和新品銷售測試,但不應在尚未確認合規前就大規模向個人收購二手庫存。這種分段推進方式可降低庫存卡關與現金流壓力,也更符合企業內部投資審查所需的風險控管。
- 以流程圖說明貨源、金流、商品流與責任人。
- 記錄與管轄警察署溝通的問題及回覆。
- 許可確認前,避免先大量收購可能受管制的庫存。
網路商店與平台交易:取得許可後的持續義務
網站揭示應讓消費者與主管機關都能辨識經營者
直接答案是:經營自有網站、商城頁面或其他線上銷售管道時,企業應依規定揭示許可相關資訊,並使公司名稱、營業所資訊與許可內容保持一致。把資訊藏在難以找到的圖片、外部連結或客服自動回覆中,既不利消費者信任,也會增加平台審查與執法查核時的說明成本。
跨境團隊最常見的問題是品牌官網由台灣總部管理,日本商城卻由日本法人營運,導致商號、聯絡方式、退貨政策與許可資訊混用。建議建立『日本店鋪資訊核對清單』,每次新增平台、改版網站或委外廣告時,均由日本法人窗口確認法定揭示、商品責任與客服轉接是否正確。
若使用第三方平台,平台規範不等於法規義務。平台可能要求提交身分文件、銀行帳戶或商品來源證明,但企業仍應自行保有收購紀錄與內部審核軌跡。當帳號因仿品疑慮或可疑交易被暫停時,能迅速提出來源資料的業者,通常比只依賴聊天紀錄的業者更容易完成說明。
- 每個日本銷售頁面都應核對經營主體與許可資訊。
- 官網、平台、客服與退貨規則須由同一法人資訊管理。
- 平台審核資料不能取代企業自有的交易保存制度。
本人確認與帳簿不是行政負擔,而是商品來源風險控制
直接答案是:交易紀錄的目的在於讓商品來源可以回溯,因此應把本人確認、商品描述、取得日期、交易對象與付款資料串成一條可查核紀錄。對高單價或容易流通的品類,僅留下商品照片不足以支持後續說明;應搭配型號、序號、瑕疵、附件與驗收結果,避免庫存被替換後無法辨認。
企業可將收購流程設定為四道關卡:前端填寫來源資料、收購人員檢視證件與商品、鑑定或品管人員確認品況、財務依完成紀錄付款。這個設計能減少單一員工同時掌握收貨與付款的舞弊風險,也便於總部從台灣遠端檢查日本子公司的收購品質與異常交易。
資料保存應兼顧個人資訊保護。管理者不應將證件影像任意傳到私人通訊軟體,也不宜讓所有店員都能下載完整顧客資料。較合適的作法是設定角色權限、操作紀錄、保存期間與刪除程序,並在外包系統或雲端服務合約中確認資料存取、事件通報及交接機制。
- 商品紀錄應包含可辨識特徵,而不只是一句品名。
- 收貨、鑑定與付款宜採分工覆核。
- 個人資料應以權限、操作紀錄與保存規則管理。
變更申報與營業所管理要納入公司治理週期
直接答案是:許可取得後,只要法人名稱、代表人、役員、營業所、網站或營業內容出現重要變動,就應立即檢查是否涉及申報或重新辦理。企業擴張速度快時,最容易發生公司已搬遷、董事已更換、商城已改名,卻仍以舊資料對外營業的情況,這會讓日後查核與交易相對人的信任都受影響。
建議把古物相關檢查納入每季法遵會議,與日本消費稅申報、源泉稅作業、庫存盤點和人員異動一起檢視。財務部門可核對收購付款與台帳,營運部門核對營業所及網站,法務或外部專家核對申報需求;這比在發生平台停權或警察查詢後才臨時整理資料更有效率。
當日本公司準備開設第二個據點、導入加盟店、委託第三方收購或合併其他事業時,應在簽約前進行合規盡職調查。特別是併購既有二手店時,不能只看其銷售額與庫存價值,還要抽查許可狀態、交易紀錄、客訴、仿品處理與可疑品通報流程。
- 重大異動前先確認是否需向主管機關辦理程序。
- 每季交叉檢查許可資訊、帳簿、付款與公開頁面。
- 併購或委外收購前應查核對方的許可與內控制度。
跨境企業的落地策略:把許可放進投資與營運計畫
先做市場驗證,再決定公司與通路投資規模
直接答案是:赴日二手事業最穩健的做法,是先驗證貨源、價格、整備能力與通路,再決定是否擴大日本法人、倉庫與人員投資。In 2024, bilateral U.S.-Japan trade in goods and services was worth $317 billion. 這類大型跨境貿易數據說明日本具有成熟的國際商業連結,但個別企業仍需以自身品類的毛利、退貨率和物流成本驗證商業可行性。
U.S. goods exports to Japan were about $81 billion, while services exports were approximately $46 billion, for a total of $126.6 billion, up 5 percent from 2023. 對台灣企業而言,這提醒我們日本市場的進入模式並不只有設店,也包含服務、維修、鑑定、物流與售後支援。若二手商品需要整備,應把維修能力視為商業模式的一部分,而不只是銷售後的成本。
Imports of goods from Japan were over $149 billion, and services imports were about $41 billion, for a total of $190.9 billion, up 2 percent from the prior year. 因此,企業評估日本端貨源時,也可同時思考反向流通:日本回收的優質中古設備是否有機會合法出口至其他市場。不過每一段跨境移動都要分別確認出口、進口、品牌、報關及當地二手交易規範。
- 先以小規模品類測試驗證收購品質與整備成本。
- 把維修、鑑定、物流與客服納入事業損益表。
- 跨境雙向流通要分別檢查進出口與目的地法規。
以公司治理方式處理家族企業的日本營運責任
直接答案是:家族企業進入日本時,應將『誰能收購、誰能付款、誰能處理異常品』明文化,而不是只依賴接班人或資深員工的判斷。Japan is the fifth-largest export market and trading partner for the United States, which has a trade deficit with Japan of about $65.7 billion in goods (principally autos and related parts) and a trade surplus of about $4.4 billion in services. 這顯示日本供應鏈的專業分工深,企業更需要清楚定義自身在價值鏈中的角色。
As of 2023, Japan is the largest source of foreign direct investment (FDI) into the United States, with an FDI stock of $783 billion. from $301 billion in 2012. 雖然這是日本對美投資的指標,但對準備赴日的台灣企業仍有啟發:成熟市場中的公司治理、資金調度與在地管理通常需要長期安排,不能只以一次性設立成本衡量。
建議董事會或投資決策會議至少追蹤四項指標:收購來源合格率、可疑交易暫停率、庫存整備天數與退貨爭議率。這些數據可連結許可義務與經營成果,讓接班人能向家族股東說明日本事業不是單純擴張營收,而是建立可複製、可稽核且可長期經營的在地能力。
- 以授權矩陣界定收購、付款、鑑定與異常處理權限。
- 將合規指標與營運指標一起向董事會報告。
- 以長期在地管理能力,而非一次性設立費用評估投資。
尋求專業支援時,應確認可提供落地執行而非只有文件代辦
直接答案是:跨境二手事業需要的是可串接公司設立、營業所、簽證、稅務、通路與在地合作的執行計畫。Nearly half (41%) of Japanese companies’ direct investment in the United States is in manufacturing, particularly the manufacturing of chemicals (29%) and transportation equipment (24%) (e.g., autos). 這類投資結構也提醒製造業家族企業,跨境布局通常涉及供應鏈與售後服務,而非只有公司登記。
Another 24% percent is in miscellaneous manufacturing and 10% is in electronics products. 若您的企業計畫經營二手設備、電子產品或零配件,顧問與合作夥伴除了理解許可文件,也應能協助釐清選品、倉儲、維修、經銷商與客戶開發的實務連動。單獨完成一張許可證,並不能解決貨源品質、資金週轉與日本客訴處理。
JPass可作為台灣企業的日本市場入口與在地執行夥伴,協助評估公司設立、簽證、會計稅務專業人士介紹,以及日本在地合作與商業媒合。最有效的合作方式,是先提供您的預定品類、貨源地、收購方式、營業所計畫及目標通路,再由專業團隊協助排出許可、法人與市場進入的先後順序。
- 選擇能理解營運流程、在地網絡與法規連動的支援團隊。
- 先提供品類、貨源、營業所與通路資訊,提升諮詢效率。
- 將許可規畫與公司設立、簽證、稅務及市場拓展整合管理。
總結
赴日經營二手收購與轉售,最重要的不是先選平台,而是先確認交易是否屬於古物營業、由哪個日本法人承擔責任,以及營業所、帳簿、網站與人員流程是否一致。把許可規畫放在公司設立與市場驗證的前期,企業才能在擴大貨源與通路時保有可追溯、可稽核的營運基礎。
重點整理
- 以是否持續收購二手商品並轉售,判斷是否可能適用古物營業規範。
- 日本法人、營業所、網站資訊、收購流程與交易紀錄必須一致。
- 進口、關稅、消費稅、品牌權利與古物交易是並行的合規議題。
- 高單價或來源可疑商品應設置暫停交易與升級審查機制。
- 公司設立、經營管理簽證與許可申請宜以同一份營運計畫整合推進。
若您正評估以株式會社在日本經營中古商品、設備回收或跨境電商,建議先整理品類、貨源、預定營業所與交易流程,再安排在地專業諮詢。可參考警察廳古物營業資訊:https://www.npa.go.jp/bureau/safetylife/kobutsu/、日本電子政府法令資料:https://elaws.e-gov.go.jp/document?lawid=324AC0000000108、警視廳申請資訊:https://www.keishicho.metro.tokyo.lg.jp/tetsuzuki/kobutsu/index.html,以及JETRO日本市場資訊:https://www.jetro.go.jp/,逐步確認適用規定與落地方案。
常見問題 FAQ
Q1. 台灣公司在日本賣二手商品,一定要申請古物商許可嗎?
若日本端持續向個人或企業收購二手商品後再轉售,通常應優先確認古物營業許可義務。若僅販售自行進口的全新商品,判斷可能不同;仍建議依實際金流、貨物流與收購方式向管轄警察署確認。
Q2. 只有經營網路商店,沒有實體店面也需要處理嗎?
可能需要。是否適用主要取決於是否從事受規範的二手收購與轉售,而不是是否有門市。線上業者還應注意營業所、網站揭示、交易紀錄與本人確認等要求。
Q3. 古物商許可和日本公司設立可以一起規畫嗎?
可以,而且建議整合規畫。公司登記的營業內容、營業所租約、網站經營主體、經營管理簽證事業計畫及古物交易流程應彼此一致,才能降低補件、地址變更與實際營運落差。
Q4. 從台灣進口二手商品到日本販售,只拿到許可就可以嗎?
不可以。許可不會取代進口通關、關稅、商品安全、智慧財產權、標示或其他品類規範。企業應為每個品類建立進口文件、來源證明與日本端庫存紀錄。
Q5. 取得許可後,公司最容易忽略什麼?
常見疏漏包括網站與法人資料不一致、役員或營業所異動後未檢查申報需求、收購紀錄不足,以及讓單一員工同時收貨與付款。建立定期法遵檢查與異常交易覆核制度,可大幅降低這些風險。