
日本公司審計是赴日設立法人後,家族企業最不能只交由外包單位「年底再處理」的治理工作。尤其製造、貿易、零售與餐飲業,常同時面對存貨、進口成本、關聯交易、日圓資金與在地員工薪資;若平日憑證、權限與帳務流程沒有建好,期末不僅可能延誤決算,也會讓母公司難以掌握日本據點的真實獲利與現金風險。
許多經營者會把審計、記帳、決算與報稅視為同一件事,但四者的目的、責任人與成果文件不同。日本公司決算是編製年度財務資訊的過程,日本公司年度申報是依決算資料完成各項稅務程序,日本法人記帳報稅則是持續累積可驗證帳證的日常工作;日本公司審計則以獨立觀點檢驗財務報表與控制是否值得信賴。
本文以台灣家族企業成立日本株式會社的常見情境出發,先判斷何時需要法定或自願審計,再拆解月結、年結、盤點、董事會、稅務申報與母公司合併所需資料。您也會看到如何處理消費稅、源泉稅、進口存貨及關聯交易,並建立選擇日本公司會計事務所與審計團隊的提問清單。
日本公司審計的制度定位與適用判斷
先分清審計、決算與申報的工作邊界
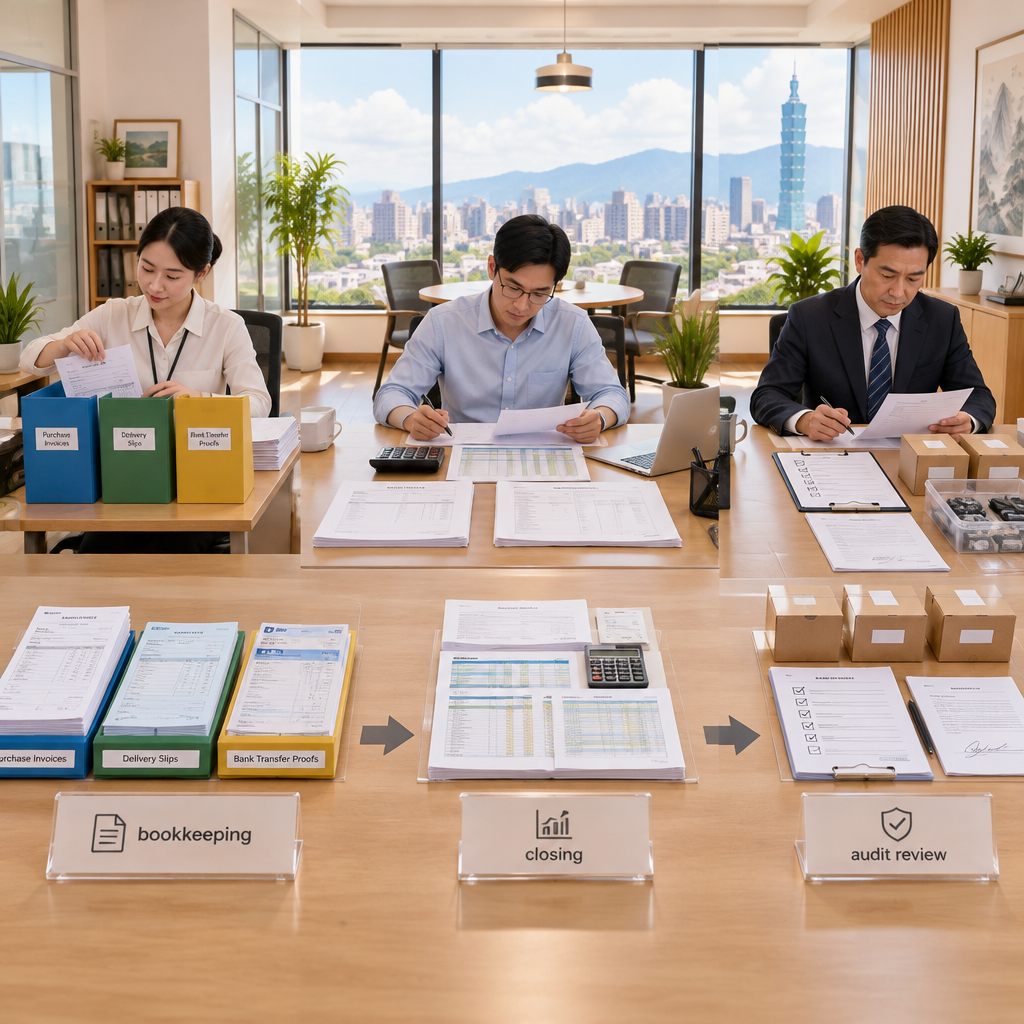
直接來說,日本公司審計不是代替做帳或代替報稅。公司先依交易憑證完成日常記帳,於決算日結帳並編製財務報表,再依稅務調整完成申報;審計人員則以抽查、詢證、盤點與控制測試,確認報表是否依適用準則表達。若家族企業把這些角色混在一起,往往到查核現場才發現存貨、銀行餘額或關係人往來無法提出足夠證據。
對赴日投資者而言,日本公司決算的核心成果通常包括資產負債表、損益表、股東權益變動資料與重要會計注記;管理團隊還應同步準備業務報告與預算差異說明。這些文件回答的是「公司在決算日的財務狀況為何」;審計報告回答的則是「外部使用者可否合理信賴這些資訊」。因此,審計不能等同於稅理士計算應納稅額的工作。
實務上可把流程設計成三道防線:營運端保存採購、銷售、進口與付款證明;財會端依規則入帳、對帳與月結;治理端由董事、母公司財務或獨立專業人員覆核重大判斷。即使日本子公司未達法定審計門檻,這套架構仍可讓接班人早期看見毛利異常、庫存滯銷與未授權支出,而不是只在年終收到一份難以解讀的報表。
- 記帳:完整記錄交易與保存原始憑證。
- 決算:在決算日整理資產、負債、收入與費用。
- 申報:依稅法調整後提出法人與地方稅資料。
- 審計:以獨立程序驗證報表與控制的可靠性。
哪些法人較可能需要法定或外部審計
答案是,是否需要審計不能只看公司規模或是否由外國人持有,而要同時檢視公司型態、資本與負債規模、公開募資狀態、公司章程及母公司的合併要求。《公司法》第2条對公司治理用語有定義,而公開市場發行人另須依《金融商品交易法》第193条2项處理財務報表查核與相關揭露;兩套制度的目的與適用範圍並不相同。
一般非上市的小型株式會社,未必當然需要公認會計師法定查核;但若公司屬於公司法下的大公司、章程設有會計監查人,或因融資契約、投資協議與母公司政策而須提交查核報表,外部審計就會成為實務必要條件。合同會社與日本分公司也不宜只憑公司形式推定沒有義務,仍要確認總部、銀行與合作方提出的文件要求。
家族企業最容易忽略的是「母公司用途」。日本子公司雖無法定審計,台灣母公司仍可能為合併報表、授信、投資人報告或股權交接,要求日本據點提供經審閱的財務包。建議在設立前就把每月關帳表、關係人交易明細、固定資產清冊與庫存報表設成集團共通格式,避免跨境調節全部集中於年度末。
| 判斷面向 | 常見對象 | 主要依據 | 常見成果 |
|---|---|---|---|
| 公司法審計 | 大型或設會計監查人的公司 | 公司治理規定 | 審計報告 |
| 金融商品法審計 | 公開市場發行人 | 揭露規定 | 查核財報 |
| 母公司審閱 | 跨境集團子公司 | 合併與授信需求 | 調整包或審閱意見 |
| 自願性審計 | 成長中非上市公司 | 投資與治理需求 | 改善建議與報表 |
- 先確認公司法、金融商品交易法與章程要求。
- 再確認上市、融資、投資協議與母公司合併需求。
- 將「法定需要」與「治理上值得做」分開評估。
未達強制門檻也應建立自願查核機制
結論是,沒有法定查核義務,不代表可以沒有查核紀律。對剛進入日本市場的家族企業,自願性審閱或約定程序最有價值的地方,是能在營運仍小、交易模式尚未固化時,及早確認授權付款、庫存盤點、折扣核准與關係人交易是否留下軌跡。比起日後重建幾年的帳證,初期投入流程設計通常更能降低跨境溝通成本。
例如台灣製造商在日本成立銷售公司,第一年可能由母公司供貨、在日本租倉並透過電商與代理商銷售。此時最重要的未必是完整法定審計,而是每月核對進口報單、存貨收貨紀錄、銷售平台結算與銀行入帳;若四套資料的數量或金額無法勾稽,期末毛利、消費稅與庫存跌價判斷都會失去基礎。
可行做法是由日本公司會計事務所協助月次關帳,再由與日常記帳相對獨立的人員進行季別覆核。覆核重點應放在金額重大、容易舞弊或影響稅務的項目,例如現金收款、庫存調整、董事往來、折讓、海外服務費與匯兌損益。這會讓未來需要正式審計時,既有資料能直接轉化為可查核的證據鏈。
- 小型公司可先採月結加季別覆核。
- 把庫存、付款、關係人交易列為優先測試項目。
- 讓日常記帳與覆核職能保有適度獨立性。
日本公司決算如何成為可查核的財務基礎
決算日以前要用月結取代年末趕工
最直接的建議是,日本公司決算應從每月關帳開始,而非等到決算月才整理收據。月結至少要完成銀行調節、應收應付核對、存貨異動、薪資費用、固定資產與關係人往來整理。若公司採三月或十二月決算,管理層都應在每月看到同一格式的損益、資金與未結事項,才能及早處理跨期入帳與單據缺漏。
製造與貿易公司特別要將日本進口相關文件納入月結。進口報關資料、運費、關稅、保險、倉儲與運送費,會影響存貨取得成本與銷售成本;若只依供應商發票入帳,可能低估庫存成本並扭曲毛利。財務主管應要求物流、採購與倉儲使用可對照的訂單或貨櫃編號,讓審計人員能由帳面追溯到實物與報單。
現代帳務可使用雲端系統提高即時性,但系統不是內控本身。權限設計應區分建檔、審核、付款與修改歷史,並定期匯出不可任意覆寫的憑證檔案。電子帳簿保存法下的資料保存與檢索要求,也使企業更需要在收件時就標記交易日期、交易對象、金額與文件類型,而不是在審計開始後才人工補登。
- 每月固定完成對帳、應收應付與庫存結算。
- 將進口報單與物流成本連結至存貨批次。
- 保留系統權限、修改紀錄與電子憑證索引。
期末調整與財務報表要由管理層先判讀
答案是,決算品質首先由管理層負責,審計師不應替公司做經營判斷。期末常見調整包括未收發票費用、預收收入、折舊、存貨跌價、呆帳、獎金、退款與外幣評價。這些項目都可能沒有單一「正確答案」,因此公司必須提出估計方法、歷史資料與核准紀錄,說明為何該判斷符合實際業務狀況。
以餐飲或零售業為例,若日本據點持有季節性商品,盤點時即使數量正確,也要檢視是否因效期、退流行或通路退貨而需要調整價值。若只為維持毛利而延後認列損失,報表會高估資產;審計程序通常會比對後續售價、報廢紀錄、促銷折扣與庫齡,判斷管理層估計是否合理。
跨境企業還須處理幣別與會計政策調節。日本子公司依日本準則出具資料時,台灣母公司可能需要依集團會計政策重新分類或調整;因此不要只傳送最終損益表,而應保留調節表、計算依據與憑證索引。這樣能讓日本當地會計、母公司財務與審計團隊針對同一筆差異討論,避免反覆以電子郵件猜測。
- 重大估計必須有方法、資料與核准證明。
- 存貨價值要同時看數量、庫齡與後續售價。
- 保留日本帳與集團合併調整之間的調節表。
董事會與股東程序不能只做形式簽核
關鍵答案是,決算文件完成後,董事與股東的審閱程序應成為治理控制的一部分,而不是只在文件上蓋章。公司若有三名董事或以上,需要成立董事会、及任命一名监事;即使組織未達該結構,也應以會議紀錄清楚留下財務報表審閱、盈餘分配、重大虧損與資金調度的決議依據。
對至少一名董事以及一个股东即可成立的基本架構而言,權責簡化不表示風險消失。接班人可要求日本據點每季提出董事包,內容至少包括預算與實績差異、現金餘額、逾期應收、滯銷庫存、關係人餘額與稅務待辦。這種固定節奏有助於母公司區分「營運虧損」與「帳務尚未完成」,也能及早發現資金需求。
若企業計畫以日本法人支持日本經營管理簽證,決算與治理文件的完整性更有實務意義。簽證、銀行與合作夥伴通常會關注是否有真實營運、辦公據點、資金來源與管理體制;企業不應把財務資料視為申請後才補做的附件,而要把它當作持續經營能力的證明。
- 會議紀錄要記載審閱事項、質詢與決議。
- 董事包應呈現現金、庫存、應收與稅務風險。
- 簽證與銀行需求應納入日常治理文件設計。
日本公司年度申報與審計協作的關鍵期限
年度申報以決算資料為起點而非終點
直接答案是,日本公司年度申報通常以已完成的決算資料為基礎,但仍需經過稅務調整。企业纳税申报表必须在纳税年度结束后两个月内提交,因此管理層要倒推安排盤點、應收確認、費用截止、董事審閱與稅務試算。若審計或母公司審閱排程太晚,企業可能在資料未確認前就面臨申報與納稅壓力。
法人稅申報並非單一表格工作,而是法人稅、地方法人稅、法人住民稅、法人事業稅與可能適用的消費稅資料彼此連動。中小法人年利润800万日元以内部分适用15%税率,超出部分适用23.2%税率,但個案最終稅負仍取決於所在地、所得狀況、加計項目與適用優惠,不能只以單一稅率估算投資回收。
公司在設立後也應完成必要屆出與申報選項。法人编号(13位数字)是日本法人識別的重要基礎;该文件原则上应在法人设立登记日起2个月内提出。若要採青色申報,相關申請時點與帳簿條件都要先確認,因為選擇不是在年度結束後才隨意補辦。
- 從申報截止日倒推決算、查核與董事審閱。
- 以整體地方與國稅架構估算稅負,不只看法人稅。
- 設立初期即完成法人識別與必要稅務屆出。
消費稅與源泉稅要放進審計資料包
重點是,消費稅與源泉稅雖屬稅務議題,卻常是審計與內控最容易發現缺失的地方。自2019年10月1日起,税率为10%,而交易憑證、帳務科目與發票保存若未能清楚區分課稅性質,企業不只可能算錯稅額,也難以解釋採購、進口、折讓與退貨如何影響期末負債。
有雇用員工、支付董事報酬、支付特定專業服務費或海外款項的公司,也要建立源泉稅判斷流程。審計人員通常不代替公司做每筆稅務判定,但會留意薪資清冊、付款核准、費用分類與申報紀錄是否一致;若支付流程未先標示付款對象身分與服務內容,期末再補判斷往往會耗費大量時間。
對使用日本進口模式的企業,消費稅資料要能連結進口申報、採購發票與存貨紀錄。建議每月由財會與物流共同核對報關單、貨運帳單、進貨數量與付款狀態,再交由稅務顧問判斷可扣抵與申報處理。若您正規劃稅負與交易結構,可延伸閱讀日本消費稅、法人稅與初期稅務成本的規劃重點。
- 消費稅資料必須能回溯至合格憑證與交易內容。
- 源泉稅判斷應在付款前納入核准流程。
- 進口企業要讓報關、存貨與稅務資料可相互勾稽。
逾期、更正與保存紀律比補救更重要
答案是,申報後發現錯誤不必然無法處理,但越早建立更正流程,成本越低。企業應保存版本化的試算表、申報表、納稅證明、稅務調整表與對外說明資料,清楚標示誰在何時更改哪一項假設。這不僅利於修正申告或稅務調查,也能避免母公司收到不同版本的財務數字。
青色申报法人必须配备完整的会计账簿并保存7年;一般帳證保存原則上為7年,部分情形下為10年。這代表企業不能只保存最終報表,而要保留支持報表的合約、發票、付款證明、盤點表、薪資紀錄與決策文件。若採雲端儲存,更要規範檔名、索引、存取權限與離職人員帳號停用程序。
跨境集團在關聯交易方面尤其應及早保存定價與服務內容證據。转让定价评估的追溯时效为六年(自2020年4月1日或之后开始的财政年度为七年),所以不能只在收到調查通知後才試圖重建服務報告、工時紀錄與可比資料。相關風險與文件規劃,可參考日本移轉訂價、關聯交易文件與稅務風險指南。
- 保留申報前後版本與調整原因。
- 保存期限涵蓋帳簿,也涵蓋交易與決策證據。
- 關聯交易資料應在服務發生當下留存。
日本法人記帳報稅如何支撐審計證據
把原始憑證變成可追溯的證據鏈
最有效的方法是,讓每一筆日本法人記帳報稅資料都能從總帳追到原始憑證,再從憑證追回交易背景。採購交易應有訂單、合約、收貨或驗收、發票與付款紀錄;銷售交易應有報價、訂單、出貨、請款、入帳與退貨資訊。這套證據鏈能同時支持審計抽查、稅務申報與內部追責。
實務上最常出問題的是以私人卡代墊、以現金處理小額支出,或由台灣母公司直接替日本子公司付款卻沒有合約與帳務安排。這些情況未必不能處理,但必須清楚判斷是費用、借款、增資、代墊或關係人交易,並留下董事核准與結算方式。若只用模糊摘要入帳,審計時就難以確認權利義務真正屬於哪一家公司。
台灣經營者可將憑證上傳設為營運流程的一部分,而不是會計部門追件。業務人員上傳客戶合約與折讓核准,採購人員上傳進貨與驗收,倉儲人員上傳盤點差異,財務再進行入帳與對帳。當責任在交易發生時就被分配,期末審計的資料品質會明顯優於只收集紙本收據的作法。
- 每筆重大交易應具備商業目的與付款證據。
- 母子公司代墊要有合約、核准與清算安排。
- 將憑證上傳責任配置給實際發生交易的部門。
存貨與現金是製造貿易業的高風險項目
結論是,對製造、批發、電商與餐飲企業而言,存貨盤點與現金控制往往比報表格式更決定審計結果。公司應在盤點前凍結或標記收發貨、編製盤點表、指定複點人員,並將盤點差異連結到報廢、樣品、遺失、寄售或系統錯誤等原因。管理層不能只接受「帳實有差」的結論,而要追問差異形成的控制缺口。
若日本倉庫由第三方物流業者管理,企業仍要取得定期庫存報告、入出庫明細與必要的現場或遠端驗證資料。審計時可能要求確認寄放存貨的存在、所有權與截止狀態;因此合約必須界定貨權移轉、保險、報廢授權與資料提供義務。這對以日本進口後再分銷的模式尤其重要。
現金與銀行帳戶則要落實雙人授權、付款清單覆核與銀行調節。不要因為公司規模尚小,就讓同一人同時新增供應商、製作付款、執行匯款及完成入帳。家族企業可由日本在地財務執行日常作業,再由台灣母公司或非付款權限主管按週檢視例外付款,形成務實而不過度複雜的制衡。
- 盤點差異要有原因、責任人與改善期限。
- 第三方倉儲合約應保障資料與查核權利。
- 付款流程至少分離建檔、核准與執行職能。
跨境關係人交易必須同時滿足商業與文件邏輯
答案是,母公司與日本子公司的交易即使屬於集團內部,也必須像對外交易一樣說明商業目的、服務內容與計價方式。常見項目包括貨品買賣、品牌授權、管理服務、資訊系統、借款利息與人員支援。若只有年末一張大額請款單,卻沒有合約、工作成果、受益證據與核准程序,審計與稅務審閱都可能要求進一步說明。
建議建立關係人交易台帳,至少記載合約名稱、交易對象、服務或貨品內容、計價基礎、發票日期、付款狀態與會計科目。每季由日本公司管理層和台灣母公司確認餘額,並解釋未付款原因。這能降低雙方帳上餘額不一致、匯率處理不同或重複入帳的風險,也有利於合併報表抵銷。
需要注意的是,審計關心報表是否適當表達,稅務關心交易是否符合稅法與定價原則,兩者雖有重疊但不能互相取代。因此,日本公司會計事務所、稅理士、審計師與母公司財務應及早協作,對重大交易採用同一份事實資料與文件清單,避免各自蒐集資料卻得出相互矛盾的描述。
- 關係人交易要有合約、受益證據與計價依據。
- 以台帳和季別對帳管理跨境餘額。
- 審計、稅務與集團合併應使用一致事實基礎。
審計現場常見缺失與補救流程
文件不足時先釐清事實,不要補造證據
直接答案是,審計中發現文件不足時,企業應補強可驗證的事實資料,絕不能倒填、偽造或以不一致的說法掩蓋問題。正確順序是先界定缺少的是合約、收貨證明、付款授權、盤點紀錄或關係人說明,再向實際交易參與者取得郵件、物流紀錄、銀行資料與後續結算證據,並留下補件來源與日期。
例如審計人員發現一筆大額顧問費沒有工作報告,公司不應只要求供應商開立新的說明書。更有說服力的證據可能包括原始委任合約、會議紀錄、交付檔案、工作排程、內部使用成果與付款核准。若確實沒有取得服務,公司應評估費用認列、關係人往來或內控責任是否需要調整。
補救完成後,管理層還要回答「為何當初沒有文件」與「下次如何避免」。可採取的改善包括付款前檢核清單、合約編號、電子簽核、月結未備文件報表及例外交易追蹤。審計真正有價值之處,不是讓公司通過一次查核,而是將發現轉換為可重複執行的制度。
- 補件應建立在可驗證的原始事實上。
- 同時處理會計判斷與控制流程兩個層面。
- 所有改善措施都要有負責人與追蹤期限。
存貨差異與截止錯誤要快速量化影響
答案是,盤點差異被發現後,第一步不是急著調整總帳,而是先量化影響範圍。企業要辨別問題是單一倉位、特定品項、特定期間,或整個收發貨流程都可能失效;再比對盤點表、系統庫存、出貨紀錄、退貨資料與後續銷售。若差異具系統性,審計人員可能擴大樣本或要求更多替代程序。
截止錯誤則常發生在決算日前後的出貨、進貨、服務驗收與發票開立。日本子公司若把決算日前已出貨但尚未開票的收入延後,或把未到貨商品提前列入庫存,都會影響當期損益。對集團內交易而言,更可能造成台日雙方認列期間不一致,進而影響合併抵銷與稅務說明。
管理層應要求建立決算日前後的交易清單,針對金額重大或異常交易記錄貨權、控制權、驗收與付款條件。這份清單不只能服務審計,也是避免業務為了達成業績在期末提前出貨、或採購為了維持庫存數字而提前入帳的重要治理工具。
- 先界定差異範圍,再決定是否擴大查核。
- 決算日前後交易要以實際控制權判斷期間。
- 跨境集團須同步核對雙方認列期間。
重大缺失要由治理階層追蹤到結案
結論是,若審計或內部覆核發現重大缺失,董事與母公司不能只收到口頭說明。應建立改善台帳,記錄缺失描述、風險影響、暫時控制、根本原因、改善方案、負責人、驗證者與完成日。如此才能區分一次性的作業疏失,與可能影響財務報表可信度、資金安全或法令遵循的結構性問題。
日本內部控制制度受到美國企業治理改革影響,从2002年起日本接受了美国的萨班斯法;企業在設計流程時,可借鏡其重視管理層責任、紀錄留存與控制測試的精神。但非上市家族企業不需要照搬大型集團的繁瑣表單,而應將有限人力集中在收入、採購付款、存貨、薪資與關係人交易等最高風險循環。
治理階層最重要的提問不是「有沒有缺失」,而是「控制失效時有沒有被及時發現」。若同一問題連續出現,表示改善措施可能只增加了表單,沒有改變行為或權限。此時應重新檢視職務分工、系統設定、外包監督與績效誘因,必要時由外部專業人員協助做獨立復核。
- 以改善台帳追蹤重大缺失直到驗證結案。
- 控制設計應優先覆蓋高風險交易循環。
- 重複缺失要回到權限、制度與誘因找原因。
選擇日本公司會計事務所與審計夥伴
先確認專業角色與獨立性是否符合需求
最先要確認的是,日本公司會計事務所能提供的服務範圍,是否與您需要的審計獨立性相容。稅理士通常協助記帳、稅務申報與稅務諮詢;公認會計師可提供審計或財務相關服務,但若同一團隊同時深度代做帳務又要對該報表出具獨立意見,可能涉及獨立性與角色界線問題。委任前應先把目標講清楚。
對首次赴日的台灣家族企業,理想合作架構未必是一家機構包辦所有事,而是有清楚的主責窗口。日本在地帳務團隊負責日常記帳與申報,母公司財務負責集團政策與管理報表,獨立審計師負責查核或約定程序;若涉及公司設立、簽證與銀行作業,則另由熟悉跨境流程的顧問協調時程。
詢價時不要只問年度總價。應提供法人型態、決算月、預估交易筆數、銀行帳戶數、員工人數、存貨地點、是否有日本進口、是否需消費稅處理、是否有關係人交易、使用語言與母公司報表格式。資訊越完整,報價越能反映實際工作量,也較能避免年末因資料混亂產生額外費用。
- 區分記帳、稅務、審計與跨境協調角色。
- 確認審計服務的獨立性與利益衝突管理。
- 以交易複雜度而非只以營收詢價。
用問題清單評估跨境服務能力
答案是,好的服務提供者不只會說明稅率,也能把日本現場資料轉譯成母公司可決策的資訊。洽談時可詢問:是否能以繁體中文或英文說明差異?月結後多久提供報表?存貨盤點如何配合?發現消費稅、源泉稅或關係人交易風險時,誰負責通知董事?是否能配合母公司合併包與審計詢證?這些問題比單純比較月費更能看出合作品質。
若公司正處在設立與市場驗證階段,也要確認服務者能否理解商業模式。製造商可能需要處理進口、倉儲與經銷;電商要處理平台結算與退貨;餐飲業要管理現金、食材耗損與門店薪資。能理解交易流程的團隊,才有能力協助企業在資料發生當下建立正確證據,而不是年底只依帳面數字猜測。
跨境經營常卡在語言與文化,而不是純技術問題。台灣總部習慣快速口頭決策,日本團隊則可能重視書面稟議與權限程序;兩者若未被轉化成共通文件,容易造成「已經同意」卻沒有可入帳或可審計依據的落差。選擇顧問時,應重視其是否能擔任雙方營運溝通的翻譯者與執行協調者。
| 服務角色 | 核心工作 | 主要產出 | 適合使用時機 |
|---|---|---|---|
| 記帳與稅務團隊 | 月結與申報 | 帳簿與申報表 | 日常營運 |
| 公認會計師 | 獨立查核或審閱 | 查核意見或報告 | 法定或融資需求 |
| 母公司財務 | 合併與治理覆核 | 管理包與調節表 | 集團管理 |
| 跨境顧問 | 設立與協調 | 時程與在地連結 | 進入與擴張階段 |
- 確認報表語言、交付時程與風險通報機制。
- 依產業交易流程檢驗團隊的理解深度。
- 將台日決策習慣轉成可保存的共通文件。
建立赴日後第一年的審計準備路線圖
最務實的答案是,把第一年分成設立、試營運、常態月結與年度收尾四個階段。設立階段完成銀行、印章、會計科目、權限與憑證規則;試營運階段驗證進貨、銷售、薪資與付款流程;常態月結階段固定產出管理報表與例外清單;年度收尾階段再進行盤點、估計覆核、申報與審計資料整理。這比年末臨時找人查帳更可控。
對考慮日本經營管理簽證的接班人而言,企業更應同步建立實體營運與財務紀錄。公司設立、辦公室、雇用、人員分工、資金投入與實際交易之間要能彼此印證,才能降低外部利害關係人對空殼公司或資金來源不明的疑慮。財務制度不是行政負擔,而是證明日本公司具備持續營運基礎的重要工具。
若內部缺乏日本制度經驗,可尋找熟悉台日商業慣例的在地協作夥伴,先完成需求盤點,再媒合會計師、稅理士與其他專業人士。重點不在把責任完全外包,而是讓企業保有資料所有權、決策權與定期檢視節奏;如此無論未來更換服務者、擴增據點或進入融資階段,都能持續掌握日本公司的財務真相。
- 第一年即建立從設立到年結的固定節奏。
- 簽證、營運與財務紀錄應可相互驗證。
- 外包專業工作,但不要外包管理責任與資料主控權。
總結
日本公司審計的核心,不是到了年度末才判斷「需不需要查核」,而是從設立日本法人起,就把交易憑證、月結、庫存、付款權限、關係人交易與董事覆核串成可驗證的治理流程。當日本公司決算可靠,日本公司年度申報才能更順暢;當日本法人記帳報稅留下完整軌跡,外部審計、母公司合併與融資溝通也會更有效率。
重點整理
- 先辨識法定審計、母公司合併與自願查核三種不同需求。
- 以月結、盤點、銀行調節與關係人台帳奠定年度決算品質。
- 把消費稅、源泉稅與日本進口文件納入同一套證據鏈。
- 選擇日本公司會計事務所時,應重視跨境協作、產業理解與角色獨立性。
- 董事與接班人應定期閱讀現金、庫存、應收、稅務與缺失改善報告。
若您正評估以株式會社進入日本市場,建議先盤點預計的交易流程、決算月、存貨與進口模式、員工薪資、母子公司往來及簽證需求,再與具跨境經驗的專業團隊討論。越早定義資料責任與治理節奏,越能避免公司成立後才為審計、申報與合併報表反覆補件。
常見問題 FAQ
Q1. 小型日本株式會社一定需要日本公司審計嗎?
不一定。是否需要法定審計須視公司法定位、章程、公開募資狀態與特定契約要求判斷。不過,若母公司需要合併報表、銀行要求可信財務資料,或公司有存貨與關係人交易,自願審閱或定期內部覆核仍很有必要。
Q2. 日本公司決算、年度申報與審計應該先做哪一個?
日常記帳與月結先行,決算日後完成期末調整與財務報表,再依稅法完成年度申報;審計則依適用情況在決算資料基礎上執行查核。實務上應及早讓稅務與審計團隊對齊時程,避免申報期限與查核補件互相衝突。
Q3. 日本法人沒有營收或虧損,還需要記帳報稅嗎?
原則上仍應維持完整帳簿、完成決算並確認各項申報義務。沒有營收不等於沒有交易,可能仍有設立費、租金、薪資、銀行費用、母公司代墊或資金往來;這些資料也會影響未來虧損處理、簽證說明與母公司合併。
Q4. 選擇日本公司會計事務所時最該問什麼?
請確認其是否能處理您的產業交易、進口與存貨、消費稅、源泉稅、關係人交易、雙語溝通及母公司報表需求;也要問清楚月結時程、資料上傳方式、風險通報流程、審計配合範圍與額外收費條件。
Q5. 審計發現存貨差異時,公司應如何處理?
先確認差異的範圍與原因,並比對盤點表、系統庫存、出入庫紀錄、報廢資料與後續銷售資訊。接著評估是否需要調整帳務、擴大盤點或改善收發貨控制;最重要的是留下原因分析、核准紀錄與改善追蹤,而不是只做一次性帳務調整。