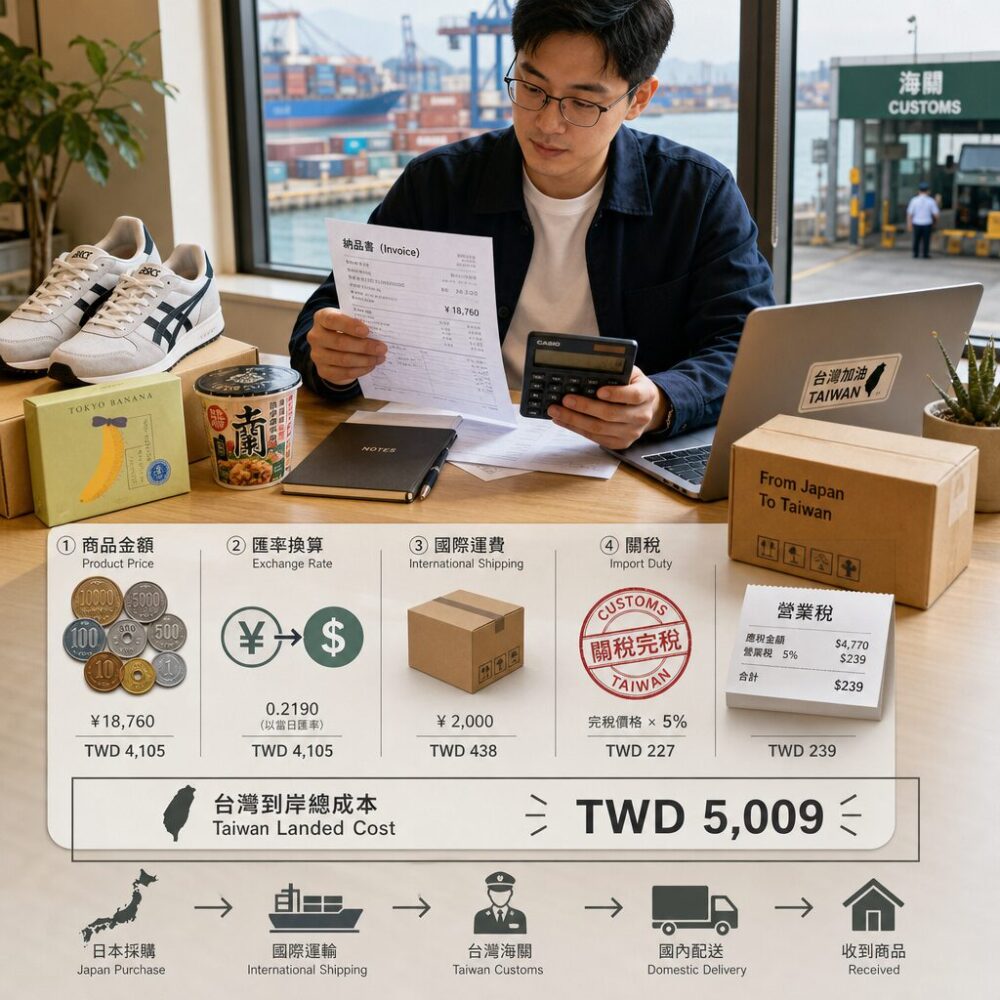
日本進口關稅計算不是把日圓商品價格乘上匯率而已。從日本採購一件商品,國際運費、保險費、材質、稅則分類、貨物稅與快遞代墊費,都可能讓預估成本與實際帳單出現落差。尤其企業從試單走向常態進貨時,若只看日本售價,很容易低估落地成本與通關風險。
對規劃日本開公司、建立採購據點或經營跨境通路的台灣企業而言,日本進口關稅不只是單筆包裹問題,更會影響定價、毛利、庫存與現金流。日本端的消費稅、出口文件與供應商報價方式,還必須和台灣端的海關稅則、食品查驗、商品檢驗及進口人責任一起評估。
本文會先用可複製的公式說明稅額,再以鞋類與企業採購案例拆解成本;接著整理HS Code、台灣進口許可、食品與高風險品類的處理重點,最後延伸到日本跨境電商稅務與日本EC市場進入策略。讀完後,你可以建立一份更接近實際付款金額的採購試算表。
日本進口關稅計算先掌握完稅價格公式
完稅價格是所有稅額的共同基礎
直接答案是:台灣進口稅額通常先看完稅價格,而非日本網站顯示的商品售價。實務上,完稅價格會納入商品價格、運費與保險費,再依海關公告的報關匯率換算新台幣。企業採購若有日本境內運費、出口包裝或保險安排,也應先確認是否已包含於出口商開立的商業發票。
例如訂購金額經匯率換算後總共是新台幣6,600元,而國際運費是新台幣3,000元,沒有保險費,完稅價格 = 6,600 + 3,000 + 0 = 9,600元。這個數字不是付款總額的結論,而是後續計算進口稅、貨物稅與營業稅的起點,因此採購部門不宜只以商品未稅價比較供應商。
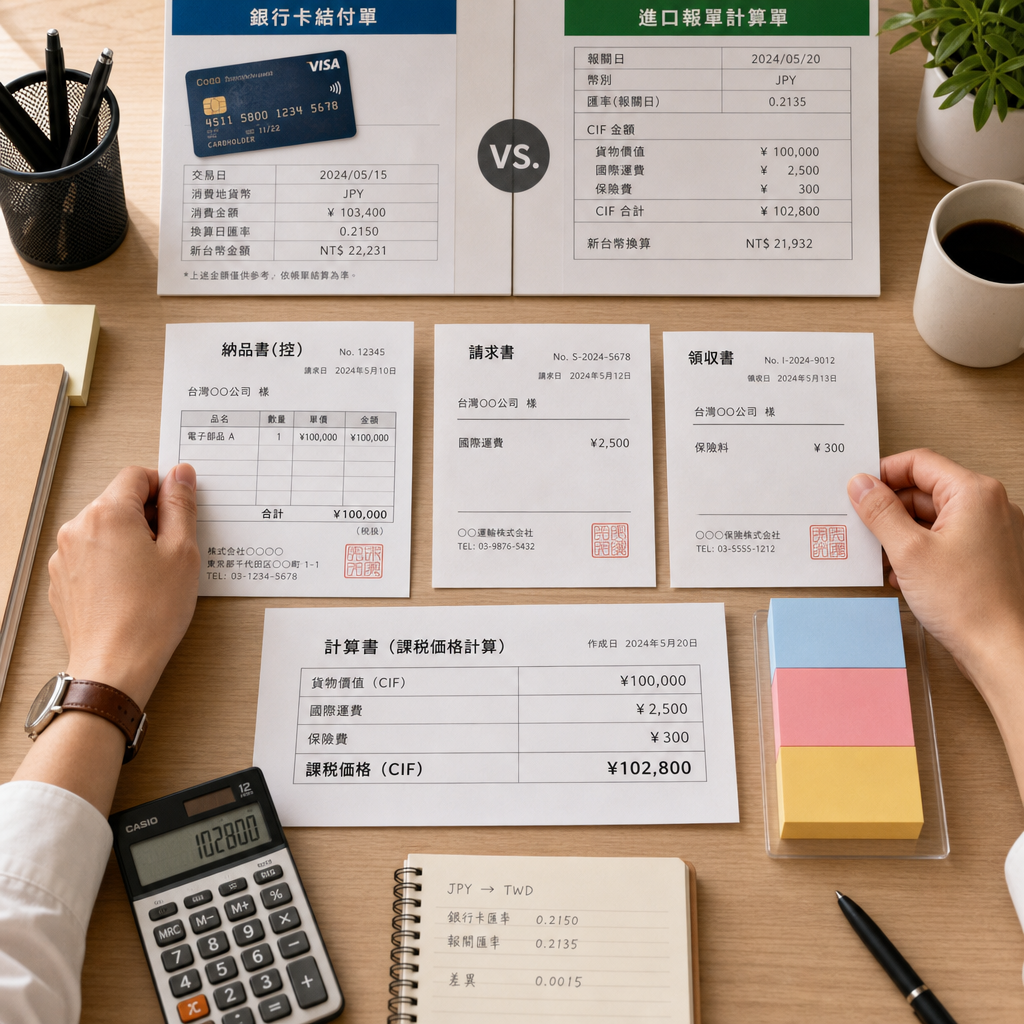
日圓報價尤其要注意報關匯率與刷卡匯率並不相同。刷卡金額反映支付成本,海關則依進口報關期間適用匯率核算完稅價格;兩者的差距可能改變預算。建議將供應商報價單、運費報價、保險憑證與付款紀錄一併留存,作為申報價格合理性的基礎。
| 成本項目 | 是否計入完稅價格 | 常見佐證文件 |
|---|---|---|
| 商品價格 | 是 | 商業發票 |
| 國際運費 | 是 | 運費帳單 |
| 保險費 | 是 | 保險憑證 |
| 台灣境內配送 | 通常否 | 國內收據 |
- 完稅價格通常由商品價格、國際運費與保險費組成。
- 刷卡匯率不能取代海關公告的報關匯率。
- 企業應保留發票、運單與付款佐證,降低改估風險。
關稅、貨物稅與營業稅要分開計算
直接答案是:不能把所有進口稅費都稱作關稅。最基本的結構是先以完稅價格乘上稅率算進口稅,若商品屬應課貨物稅品項,再計入貨物稅,最後才計算營業稅。營業稅=(完稅價格+進口稅+貨物稅)× 5%,是企業建立到岸成本模型時最容易漏掉的一層。
以前述9,600元案例來看,若進口稅率為12%,進 口 稅 = 9,600 x 12% = 1,152元;營 業 稅 = (9,600 + 1,152) x 5% = 538 元;應繳關稅總額 = 1,152 + 538 = 1,690元。此處未設定貨物稅,若進口品涉及課稅車輛、特定電器或其他貨物稅品目,公式必須再加入該項稅額。
企業管理上,建議將關稅、營業稅、報關費、倉儲費與物流代墊服務費拆成不同科目。這樣不僅能看出每項商品的真正到手成本,也能在日本會计與台灣帳務銜接時,清楚辨識可歸屬於存貨成本、稅捐或物流服務的支出。
- 進口稅取決於CCC稅則與貨品分類。
- 營業稅應在進口稅與貨物稅後計算。
- 到手成本還可能包含報關、代墊及倉儲費。
免稅門檻不是每次購物都可直接套用
直接答案是:一般商品完稅價格在 2,000 元以內,才可能適用小額免稅安排,但還要同時檢視收件人近期使用免稅的次數。當同一個人半年內已經免稅 6 次,後續進口貨物即使金額偏低,也不應以「一定免稅」作為購買決策前提。
門檻附近最容易出現成本跳升。一雙 US$70、免運的布面慢跑鞋,完稅價格約 NT$2,227,只超過門檻 227 元,卻要繳約 NT$287 的稅;同一雙鞋如果是 US$62,完稅價格約 NT$1,973,就不用繳。這說明採購時應預留匯率波動空間,而不是只壓在門檻邊緣。
對家族企業而言,若採購用途已是轉售、樣品測試、門市備貨或持續性進貨,應避免用多個私人收件人拆單處理。拆單不但無法解決商業進口的合規問題,申報品名、價值與數量若缺乏一致性,還可能增加海關查核、改估或要求補件的風險。
- 免稅判斷須同時看完稅價格與使用次數。
- 臨界金額應預留報關匯率的波動空間。
- 商業進貨應建立正式申報與成本制度。
日本進口關稅取決於HS Code與商品材質
先用品名、材質與用途定位正確稅則
直接答案是:同樣被稱為「日本商品」,不代表適用同一個日本進口關稅稅率。海關分類會看商品的客觀特徵,包括主要材質、用途、加工程度、是否附帶電力功能與組合方式。採購端若只寫「雜貨」「服飾」或「配件」,不但無法有效試算,也可能讓報關行難以正確選定CCC稅則。
以鞋類為例,鞋面是皮革、紡織材料或塑膠橡膠,鞋底材質及運動用途都可能影響分類。包包也要區分外層材質、攜帶型態與是否為特定用途容器;保健食品則需先釐清是否屬一般食品、含特殊成分產品,不能因日本通路的行銷名稱就直接套用稅率。
較穩健的做法,是在向日本供應商詢價時同步索取日文品名、材質比例、成分表、用途說明、產品型錄與照片。進口前再透過關務署稅則稅率查詢系統、預先審核或報關專業意見交叉確認,讓商品資料從採購、報關到內部品號都使用一致描述。
- 日文商品名稱不足以完成台灣稅則分類。
- 材質比例、用途與產品照片是重要判斷資料。
- 正式下單前應先確認可能適用的CCC稅則。
皮革鞋案例看懂匯率與稅率如何連動
直接答案是:案例試算能協助掌握邏輯,但實際稅率必須依貨品規格與當期稅則確認。一雙皮革鞋面、橡膠鞋底的休閒鞋,折扣後 €251,國際運費 €20;匯率用海關 2026/10/11–10/20 這一期的歐元報關匯率 35.78,完稅價格:(€251+€20)× 35.78 = NT$9,696。
若該案例依7.5%計算,進口稅:NT$9,696 × 7.5% = NT$727;營業稅:(NT$9,696+NT$727)× 5% = NT$521;預估稅金:NT$727+NT$521 = 約 NT$1,248。這項示範的關鍵不在記住某個鞋類稅率,而是理解運費、匯率與商品分類會一起推動稅額。
市面上常見「多數產品稅率為 **7.5% 或 25%**」的簡化說法,但它不適合作為所有日本商品的報關依據。企業若要將商品導入長期銷售,應由產品主檔控制材質與型號,並在每次改版、組件替換或套裝組合變動時重新檢視分類,以免原先試算失效。
- 案例的匯率期間與產品材質都會影響結果。
- 7.5%僅為案例稅率,並非所有鞋類的固定答案。
- 產品改版可能造成稅則分類與成本改變。
日本消費稅與台灣進口稅不能混為一談
直接答案是:日本端消費稅與台灣端進口稅是兩套制度。日本「增值税10%」可能出現在日本零售價格中,但出口交易是否能以免稅價格處理,取決於交易結構、出口證明與賣方作業。即使日本供應商免除當地稅,也不表示貨物進入台灣後可免繳關稅與進口營業稅。
企業採購時應要求供應商分別標示商品本體價格、日本境內費用、消費稅、國際運費與保險費。若供應商提供免稅出口報價,應確認其開票方式是否符合出口事實,避免帳面上看似省下稅金,卻因發票內容不完整而讓台灣端申報價格缺乏佐證。
日本進口關稅的成本判斷也不該被「原產日本」一詞誤導。品牌來自日本、在日本購買,或由日本倉庫出貨,未必等同日本原產;是否能主張任何優惠待遇,仍需依原產地規則、台灣稅則及有效原產地文件逐案確認。
- 日本消費稅與台灣進口稅是不同稅項。
- 出口免稅報價須有相對應的交易與文件。
- 購買地不必然等於原產地。
日本進口許可與食品查驗要在出貨前判斷
先分辨許可、登錄、檢疫與一般報關
直接答案是:日本進口許可不是所有貨物都要申請同一張文件,而是依品類分別面對食品查驗、藥品管理、動植物檢疫、商品檢驗、電信設備規範或其他主管機關要求。最有效的做法,是在採購確認階段先完成品類判斷,而非貨到機場或港口才詢問能否放行。
一般日用品未必需要事前許可,但食品、保健食品、肉品、植物產品、藥品、醫療器材、化粧品、無線設備、電池與化學品,常有額外規範。進口貨物為政府規範應申報植物檢疫品目,須向農委會動植物防疫檢疫局申請輸入許可證。企業應從貨品成分與規格出發,而不是只看包裝上的商品類別。
從產業面看,供應鏈規模變化也會提高合規要求。3~7月来自中国的树脂进口量增长52%,薄膜等加工制品进口量上涨23%。對製造業而言,原料、半成品與成品的管理文件不能只停留在採購端;技術規格、來源資訊與用途聲明應被納入跨部門的進口審查流程。
- 不同商品可能對應不同主管機關與程序。
- 植物檢疫品目應事先取得輸入許可證。
- 原料與加工品也應建立規格及來源管理紀錄。
日本食品進口要先完成產品文件盤點
直接答案是:日本食品進口的難點通常不是關稅公式,而是成分、標示與查驗資料是否完整。對計畫引進日本零食、調味料、飲品或保健類商品的企業,應先向製造商取得配方、過敏原、添加物、製程、保存條件、批次管理與包裝標示資料,再決定是否適合試單。
食品進口後通常還須面對中文標示與輸入查驗要求,因此日本原包裝漂亮、品牌知名,並不代表能直接在台灣上架。若在採購階段沒有確認產品名稱、成分排序、淨重、有效日期、原產地與進口商資訊,貨物可能需要補件、重新貼標或產生額外倉儲成本。
食品業者應把第一批貨視為合規測試,而不是單純促銷備貨。可先挑選配方穩定、保存期充足、供應商願意提供文件的品項,建立查驗與標示作業標準後再擴大。這樣做雖然前期較慢,卻能避免商品抵台後因資料不足而影響檔期與通路信任。
- 先取得成分、製程與標示資料,再決定是否進口。
- 日文包裝不能取代台灣所需的中文標示。
- 首批採小量合規驗證,可降低大量退運風險。
文件不完整時要預作補件與退運方案
直接答案是:被要求補件不等於一定無法進口,但處理速度取決於文件能否快速、正確地回補。企業應在出貨前與日本供應商約定文件交付責任,包括商業發票、裝箱單、原產地資訊、成分規格、檢驗資料及必要的衛生或檢疫證明,並指定可即時回覆的窗口。
當海關或主管機關對品名、用途、價值或規格有疑義時,切勿以模糊描述或臨時修改資料應對。應先由報關行說明查核事項,再以可追溯的原始資料回覆;若確實不符規定,則應比較補件、退運、銷毀與重新進口的成本及時程,避免倉租持續累積。
進口合規也會受整體貿易活動影響。出口同比增长16.7%,进口同比增长18.9%。當物流量與查驗案件上升,企業更應保留緩衝交期,不宜將通關日直接當成上市日。對餐飲、零售與製造業來說,把查驗不確定性納入庫存安全量,通常比事後催件更有效。
- 文件責任應在採購契約或訂單中寫清楚。
- 補件時應使用可追溯的原始佐證資料。
- 上市與生產排程須保留通關查驗緩衝。
從快遞通關到繳稅的實務流程與風險
快遞、郵包與正式報關的責任不同
直接答案是:承運方式會影響文件流程、費用結構與可處理的貨物類型,但不會改變進口人應對申報內容負責的原則。小型樣品可能使用國際快遞或郵包進口;當貨量、單價、品類風險提高時,企業更應評估正式報關與專業物流安排,避免把商業貨物當成一般個人包裹處理。
快遞業者可協助傳遞文件、申報與代墊,但不應被誤解為替進口人承擔商品真實性責任。以DHL為例,DHL將自動幫您代墊稅金,並收取服務費新台幣420元。這筆服務費應列入單件到手成本,特別是低單價商品或頻繁小額進貨時,對毛利侵蝕會相當明顯。
若文件齊備,DHL清關部自收到文件起需要**1-3個工作天**;但食品、檢疫品、查驗品與資料有落差的案件,不能直接以此估算到貨承諾。企業應把運輸時間、文件補件時間、海關抽驗與末端配送拆開管理,對客戶或通路提出較可靠的交貨日期。
- 承運商協助通關,不取代進口人的申報責任。
- 代墊服務費應納入商品毛利與採購成本。
- 快遞清關時程不包含所有查驗與補件情況。
EZ WAY實名認證與繳稅要由收件人掌握
直接答案是:個人名義進口時,收件人應主動確認實名認證、報關委任與稅費通知,不能只等待賣家或物流商處理。自 2025 年 6 月 20 日起,EZWay 禁止境外 IP 的實名認證註冊與委任作業。對長期在日本出差或規劃赴日設公司的經營者,這會直接影響個人包裹的授權安排。
自2023 年6 月 6日起,開放透過Ezway 易利委App 線上繳納稅費繳納。雖然線上操作提升便利性,但企業不能因此混用個人與公司採購。若商品將進入公司庫存、轉售或用於營業,應從一開始選擇合適的進口主體與帳務處理方式,保留可對應的報單與付款紀錄。
內部控管上,建議指定一位負責人核對每筆進口通知的收件人、品名、數量、申報價格與稅額。若未授權的申報突然出現,或品名與實際採購不符,應先暫停確認並向承運商查詢。這能降低身分遭冒用、低報價格或代購商以不實資訊申報的風險。
- 海外使用者要注意EZ WAY境外IP限制。
- 線上繳稅便利,但不應混淆個人與公司進口。
- 確認委任前應核對貨物與申報內容。
改估、補稅與退貨須留存完整交易證據
直接答案是:當海關認為申報價格或貨品分類不合理時,進口人需要以交易證據說明,而不是事後自行調整說法。建議保存日本網站訂單、付款明細、促銷截圖、商業發票、物流付款收據、商品型錄與往來郵件,讓折扣價格、運費與產品規格都有可驗證來源。
若發生瑕疵退貨或錯寄換貨,先判斷原貨是否已完成進口、退運是否可追溯、替換品是否為新的應稅進口,再與報關行確認處理方式。直接把替換品標示為「無價值贈品」並不能消除申報責任,反而可能造成價值與交易事實不符的疑慮。
最重要的預防方法,是在採購合約中要求日本供應商提供一致品名與真實價格,並規範折讓、贈品、樣品與保固換貨的文件格式。當企業逐步建立日本公司或當地採購團隊時,這套紀錄也能成為台日雙方對帳、存貨管理及稅務溝通的共同語言。
- 交易截圖、發票與付款紀錄都是重要佐證。
- 換貨與退貨可能涉及新的進口申報判斷。
- 供應商文件格式應在合作初期就統一。
日本跨境電商稅務與日本EC市場進入的成本策略
跨境販售前先算單件毛利與稅費吸收方式
直接答案是:日本跨境電商稅務不能只看消費者結帳價,而要回推每一件商品的採購、出口、進口、平台、金流、物流與退貨成本。若台灣企業自日本採購後銷售,必須先決定關稅及營業稅由誰吸收、是否轉嫁給客戶,以及促銷折扣後是否仍保有足夠毛利。
建立試算表時,可把每個SKU拆成日本供應商價格、日本端消費稅處理、出口包裝、國際運費、保險、台灣進口稅、營業稅、報關費、倉儲與最後一哩配送。如此才能比較少量快遞、集運或批量海空運的真實差異,而不是被單一運費報價誤導。
若企業同時經營日本向台灣銷售與台灣向日本銷售,更要區分兩地稅務責任。日本會计、源泉稅與源泉徵收稅屬於日本營運架構的一部分;台灣端的進口營業稅與關稅則是另一層成本。兩邊帳務不宜以單一表格混算,應分別交由熟悉跨境交易的專業人員檢視。
- 單件毛利應涵蓋稅費、平台、物流與退貨成本。
- 不同運輸模式必須以完整到手成本比較。
- 台日兩地稅務責任應分開管理與申報。
日本EC市場進入先選擇合適的交易架構
直接答案是:日本EC市場進入不必一開始就設立完整營運團隊,但必須先選擇能承擔稅務、庫存、客服與退貨責任的架構。常見模式包括由台灣公司直接跨境銷售、委託日本經銷商、使用日本第三方倉儲,或設立日本公司後自行營運;每一種模式的控制力與固定成本不同。
當企業預計長期在日本持有庫存、招聘人員、簽租約或建立實體通路時,日本開公司與日本經營管理簽證的規劃應及早討論。公司設立並不會自動解決商品進口或稅務問題,但可讓採購、在地合約、倉儲與客戶服務的責任主體更加明確,減少跨境作業的灰色地帶。
台日跨境實務中,市場定位、進口合規與通路策略應同步推進。熟悉兩地商業文化的在地顧問,可協助企業從市場驗證、法人設立、合作夥伴媒合到後續營運建立流程;不過最終仍應由企業確認商品法規、稅務申報與供應商文件是否符合自身營運模式。
- 交易架構決定庫存、客服、退貨與稅務責任。
- 長期在日營運時應提早評估法人與簽證安排。
- 通路策略與進口合規應在同一份進入計畫中管理。
用試單、文件與數據逐步降低市場進入風險
直接答案是:最務實的市場進入方法,是先以少量、文件完整且需求明確的商品測試,而不是一次大量壓貨。第一階段應驗證通關、稅額、保存期限、破損率、客戶接受價格與退貨原因;第二階段再優化補貨週期與運輸方式,讓每次擴張都建立在可追蹤的數據上。
製造業與傳統家族企業常擁有成熟產品與供應鏈,但進入日本市場時仍要處理日文規格、包裝、商標、售後服務與在地商業習慣。若產品會在日本端再加工或轉售,也應事先界定原產地、責任歸屬與品質追溯方式,避免通路擴張後才發現文件與實物流不一致。
建議管理層每月檢視三組數字:單件到手成本與預算差異、通關或補件案件比例、以及各通路的實際毛利。這些指標能把日本進口關稅計算從一次性的採購作業,提升為可支援定價、庫存與日本市場投資決策的管理工具。
- 先用小量試單驗證通關與市場需求。
- 產品文件、包裝與售後要符合在地通路要求。
- 以成本差異、通關品質與毛利追蹤擴張成效。
總結
日本進口關稅計算的核心,是先用正確的完稅價格建立基礎,再依商品的HS Code、材質、用途及主管機關要求確認進口稅、營業稅與其他成本。對打算把日本商品導入台灣,或準備以日本公司拓展電商與通路的企業而言,關稅不是單一費率問題,而是採購、文件、物流、帳務與市場策略的交會點。
重點整理
- 以商品價格、國際運費、保險費及海關報關匯率計算完稅價格。
- 商品名稱相同不代表稅率相同,材質與用途會影響HS Code。
- 食品、植物、藥品、無線設備等品類,應在出貨前確認許可與查驗要求。
- 將關稅、營業稅、代墊費及物流費拆開,才能得到可靠的到手成本。
- 準備進入日本市場時,應同步規劃交易架構、日本公司、簽證與在地帳務。
在下第一張日本採購訂單前,先建立SKU層級的成本與文件清單,並將品名、材質、用途、發票、運費與主管機關要求交由報關及稅務專業人員覆核。若你的企業正評估日本法人設立、經營管理簽證、通路媒合或在地營運,也應把進出口流程納入整體市場進入計畫,而不是等商品出貨後才補救。
常見問題 FAQ
Q1. 日本商品進口到台灣,關稅怎麼算?
先以商品價格、國際運費與保險費計算完稅價格,再依CCC稅則計算進口稅;最後以完稅價格加上進口稅及可能的貨物稅計算5%營業稅。實際稅率須依商品材質、用途與稅則分類確認。
Q2. 從日本網購低於2,000元一定免稅嗎?
不一定。除了完稅價格門檻外,還須確認收件人半年內的免稅使用情況,以及貨物是否屬限制或應查驗品項。接近門檻時,報關匯率與運費都可能讓金額超出。
Q3. 日本食品進口前最應先準備什麼?
應先向供應商取得完整成分、過敏原、製程、保存條件、標示與批次資料,並確認台灣輸入查驗及中文標示需求。不要等貨物抵台後才向日本廠商追索文件。
Q4. 快遞公司代墊關稅後,企業還要做什麼?
仍應核對報關品名、數量、申報價格、稅額與代墊服務費,並保存報單、發票及付款紀錄。代墊是物流服務,不會免除進口人對申報正確性與帳務處理的責任。
Q5. 設立日本公司後,就能減少台灣進口關稅嗎?
不會自動減少。台灣進口關稅主要取決於進口貨物的稅則分類、完稅價格、原產地與適用規定。日本公司可協助在地採購與營運,但仍須分別處理日本端與台灣端的稅務及進出口合規。